CST 51: Diferimento
Para utilizar a ST 51, é necessário seguir às seguintes regras detalhadas abaixo:
- Tipo de Operação de Saída: na aba Contábil/Fiscal, deve estar marcado o campo “Red. BC., Alíq., B.C. S.T ou Vlr ICMS”.
- CFOP = no cadastro do CFOP podem ser utilizados os CSTs 51, 00 e 90 (se estiver marcado o campo ICMS Tributado);
- Situação Tributária ICMS: para utilizar a CST 51, 00 e 90, deverão estar marcados os campos:
i. ICMS tributado;
ii. Reduz BC de ICMS. - Classificação fiscal: aba Cadastro, campo “S.T. Red. B.C. ICMS” deve estar informado a CST 51 - Diferimento;
- Diferimento – por cliente: se o diferimento é benefício do cliente então deve ser configurado no cadastro do cliente, aba Contábil/Fiscal os campos:
i. % Alíq. Cont. ou % Alíq. Não Cont.
ii. % Diferimento ICMS
• Se houver valor informado no campo % Diferimento ICMS no cadastro de cliente irá ignorar o valor informado no campo % Red. B. C. ICMS da classificação fiscal. - Diferimento por produto: no cadastro da classificação fiscal, aba ICMS, devem ser configurados os campos:
i. % Alíq. Cont. ou % Alíq. Não Cont.
ii. % Red. B. C. ICMS, - Se o percentual de redução ou diferimento for menor que 100%, será destacado o ICMS, sendo que:
i. BC ICMS destacada será com valor normal (não é reduzida);
ii. O valor do ICMS será calculado sobre a BC ICMS com Diferimento (com redução);
iii. O valor do diferimento será a diferença entre vlr ICMS normal e vlr ICMS calculado com redução;
iv. O Valor da nota não é alterado.
-
Exemplo:
- Notas Fiscais com Pedido:
% ICMS Cont. : 12%
% Red. BC ICMS : 20% (diferimento)
Vlr Total Produtos : 5.000,00
BC ICMS : 5.000,00 Vlr ICMS s/ redução: 600,00
Vlr ICMS Dif. : 120,00 (600,00 x 20%).
Vlr ICMS : 480,00 (600,00 – 120,00)
Vlr total NF : 5.000,00
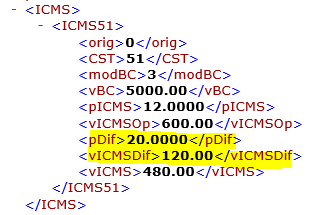
- Em Outras Notas Fiscais: devem ser informados os valores nos respectivos campos:
Vlr Mercadoria : 5.000,00
B.C. ICMS : 5.000,00
% ICMS : 12%
% ICMS Dif. : 20%
Vlr ICMS : 480,00
- O valor do ICMS da operação é R$ 600,00, mas a legislação permite o diferimento parcial de 20% deste valor, sendo devido o ICMS no valor de R$ 480,00, que corresponde à diferença do ICMS da operação (R$ 600,00) e a parcela do ICMS diferido (R$ 120,00).
- Observação fiscal: no cadastro da observação fiscal, existem as tags:
- BCICMSDIFERIDO: apresenta a base de cálculo do ICMS diferido.
- VLRICMSOPERACAO: apresenta o valor do ICMS da operação sem o diferimento.
- VLRICMSDIFERIDO: apresenta o valor do diferimento.
Em caso de dúvidas, favor entrar em contato com o suporte WebMais.
Atenciosamente,
Webmais Sistemas Ltda.